
Цифровая Visa, которая тратит ваш стейблкоин: MiniPay без платы за выпуск, но со списком стран в тумане
 Available in US
MiniPay — это не банковская карта в привычном смысле. Это цифровая Visa, привязанная к самохранимому криптокошельку: деньги лежат у вас, а карта просто даёт к ним доступ в магазине, где принимают карты. Ни платы за выпуск, ни ежемесячной платы, ни физического пластика. Карта появилась на свет в июне 2026 года, и за несколько месяцев вокруг неё наросло много вопросов — от «какой это банк?» до «почему у меня не открывается онбординг?».
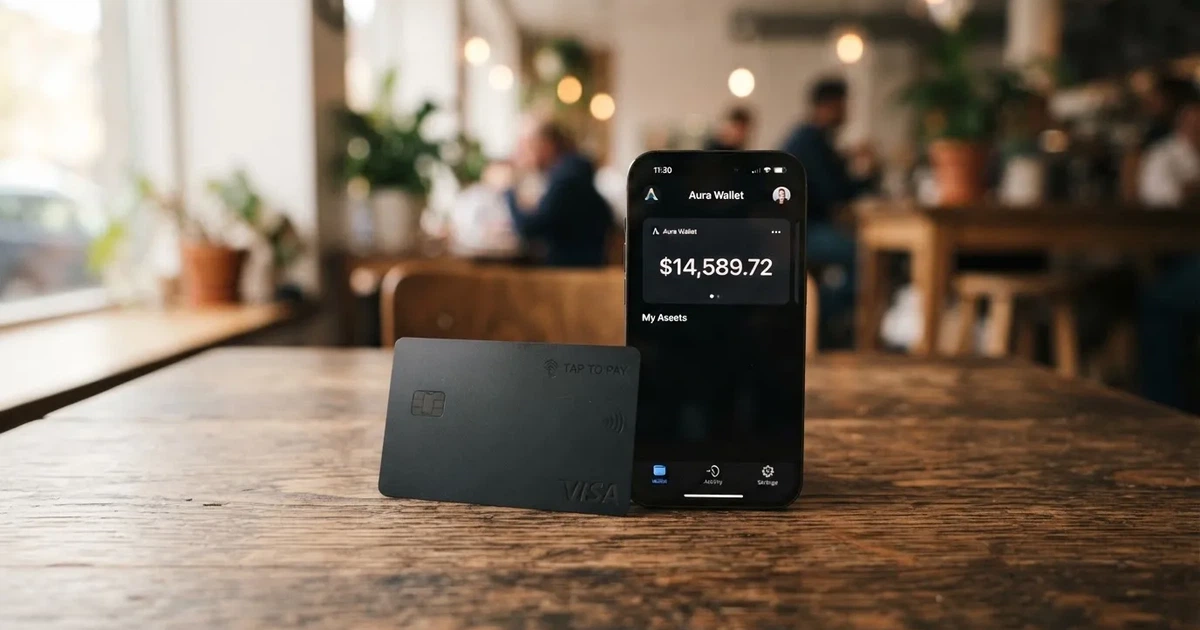
Условия приведены по состоянию на 29.10.2026.
Моя общая оценка — 6,4 из 10. Это честная середина: карта решает реальную задачу (тратить стейблкоины в обычных магазинах) почти идеально со стороны комиссий, но оставляет два крупных вопроса открытыми — кому именно ее дадут и что делать, если что-то пойдет не так.
| Критерий | Оценка | Почему |
|---|---|---|
| Доступность для русскоязычных | 4 / 10 | Список поддерживаемых стран не опубликован; Россия и Беларусь не упомянуты; онбординг появляется во вкладке карты, только если страна поддерживается |
| Стоимость | 9 / 10 | Без платы за выпуск и без ежемесячной платы, депозит $0, комиссии карты нет; для не-USD покупок могут применяться курсы Visa |
| Пополнение | 7 / 10 | Тратится прямо с самохранимого кошелька; по стартовым данным USDT, USDC, cUSD в сети Celo, на странице не перечислены |
| Надёжность и жалобы | 8 / 10 | Эмитенты названы: Monavate Ltd (FCA, FRN 901097) и UAB Monavate (Литва), лицензия Visa Europe; у программного менеджера Gnosis Pay на Trustpilot 2.1 из 24 отзывов |
| Удобство | 5 / 10 | Только цифровая Visa, Apple Pay и Google Pay есть, физической карты нет, банкомат не покрыт |
| Итого | 6,4 / 10 | Сильная экономика, слабая определённость по странам и бытовая гибкость минимальная |
Ниже я разберу все шесть критериев по очереди — от того, дадут ли вам карту, до того, как ею платить в кафе, — а потом честно скажу, кому я бы её советовал, а кому нет.
Кому дадут карту
Короткий ответ: пока точно никто не знает, потому что список стран не опубликован.
Карта позиционируется как «Selected markets» в европейской экономической зоне, Африке, Латинской Америке и Юго-Восточной Азии. Это описание регионов, а не стран. Открытая страница не содержит ни полного перечня, ни даже намёка на конкретные юрисдикции. В форме регистрации перечислено около 80 стран плюс пункт «Other», но это список для самой анкеты, а не подтверждение, что в каждой из них карту выдадут.
Самый практический признак — один: если ваша страна поддерживается, онбординг появится во вкладке карты. То есть не надо гадать по флажку в анкете; вы открываете приложение, заходите в карточную вкладку и смотрите. Если раздела регистрации нет, значит, страна не в списке. Это, к слову, самый надёжный признак из всех, что есть, — но узнать его можно только установив приложение.
Ещё две вещи, которых в публичных материалах нет. Первая — на каком основании выдаётся карта: по гражданству, по месту жительства или по обоим признакам сразу. Для банковского платёжного продукта это принципиально разные списки, и здесь просто сказано «not stated». Вторая — упоминания России и Беларуси нет вообще: ни в списке, ни в исключениях, ни в примечаниях. Это двусторонняя неизвестность — карта может быть там доступна, а может и нет, и официально подтвердить ни то, ни другое нельзя.
Что это значит для русскоязычных
Раз уж карта ощутимо ориентирована на пользователей криптокошельков, а не на банковских клиентов, разложу по трём вашим ситуациям.
Если вы в России. Самый вероятный сценарий — онбординг просто не появится. Страна не упомянута ни в позитивном, ни в негативном списке, а список стран вообще не опубликован, поэтому приходится считаться с тем, что Россия не входит в «Selected markets». Дополнительный фактор: в марте 2022 года Visa и Mastercard приостановили операции в России, и карты российских банков перестали работать за рубежом — именно поэтому люди, уехавшие, и ищут карты иностранных эмитентов. Но это про карты российских банков, а не про иностранные сервисы для резидентов РФ; логика «значит, иностранная карта выдастся» здесь не работает. Практический совет: не планируйте ничего на MiniPay, пока не откроете приложение и не увидите вкладку. Держать крупную сумму на карте, доступность которой вы не проверили, — плохая идея.
Если вы в другой стране СНГ. Здесь ситуация заметно лучше и довольно типична для региона. Страны СНГ в основном попадают в зону EMEA — европейскую, африканскую и ближневосточную, — а она заявлена целиком. Казахстан, Узбекистан, Грузия, Армения, Азербайджан, Кыргызстан, Таджикистан, Туркменистан, Молдова — по логике описания рынков, вы входите в зону, где карта выпускается. Но «по логике» — это не «подтверждено»: единственная проверка остаётся той же, вкладка в приложении. Дополнительный вопрос всё тот же, гражданство или резидентство, и в публичных материалах он не раскрыт. Если у вас российское гражданство при местном резидентстве, не полагайтесь на одну только страну проживания — эмитенты и Visa обычно смотрят и на гражданство.
Если вы — гражданин России за рубежом. Формально вы подходите под каждую из двух групп сразу, но это и палка о двух концах. Плюс: вы находитесь в поддерживаемом регионе, и резидентство на рубеже вообще снимает часть вопросов. Минус: гражданство может оказаться решающим на этапе проверки личности, а в публичных материалах сказано только, что «identity verification depends on your country and the card program’s requirements» — то есть требования задаёт сама программа карты, а не опубликованный документ. Практически это означает, что исход может отличаться от карты к карте даже при одинаковом месте жительства.
Отдельно про верификацию: конкретный перечень документов, требования к подтверждению адреса и возрастной порог на страницах MiniPay не приведены — приложение само проведёт вас через процедуру. Для людей из третьих стран это обычно означает паспорт, селфи и иногда подтверждение адреса, но что именно попросят в вашей программе, узнать заранее нельзя.
Как получить карту
Всё устроено на удивление просто, и в этом одновременно и плюс, и минус.
- Установите приложение MiniPay wallet (разработчик — Opera) и заведите самохранимый кошелек.
- Пройдите проверку личности внутри приложения — конкретные документы определяются страной и требованиями карточной программы.
- Дождитесь, когда во вкладке карты появится онбординг, и пройдите его.
- Привяжите карту к Apple Pay или Google Pay, если хотите платить телефоном.
Уровни верификации, если они есть, в публичных материалах не описаны — единственное, что известно: проверка зависит от страны и требований программы.
Что вы получите по итогу: цифровую карту Visa, работающую в долларах. Никакой доставки не будет — карта существует только в приложении. Это не «карта приедет за неделю», а токен, который живёт в вашем телефоне, и весь смысл сервиса в том, чтобы вы привязали его к мобильным платежам. Оплата через Apple Pay и Google Pay занимает меньше минуты — то есть приложение, кошелёк, карта и платёж в одном телефоне.
Стоит понимать, что вы подписываетесь на конкретную конструкцию. Владелец кошелька — Blueboard Limited (Opera). Программным менеджером карты выступает Gnosis Pay, и компания отдельно оговаривает, что не является банком и не является регулируемым платёжным провайдером. Сами карты выпускают две организации: Monavate Ltd — эмитент электронных денег из Англии и Уэльса под надзором FCA с номером FRN 901097, и UAB Monavate из Литвы с разрешением Банка Литвы LB002139. Карты выпускаются по лицензии Visa Europe Limited. То есть привычная связка «криптобренд + эмитент + сеть» здесь честно прописана, и каждый участник отвечает за своё.
Сколько это стоит: комиссии, лимиты и три обычные покупки
Это самая сильная сторона карты, и здесь MiniPay выигрывает почти без оговорок.
- Платы за выпуск нет.
- Ежемесячной платы нет.
- Комиссия за пополнение из других кошельков — $0.
- Комиссии самой карты нет.
- Кешбэк — до 5% на квалифицирующиеся покупки.
Плата за выпуск, ежемесячная плата, комиссия карты, депозит $0 — всё это редкость на фоне криптокарт, где обычно есть хотя бы плата за эмиссию. Единственная оговорка в официальных материалах звучит так: «MiniPay charges no card fee, but Visa exchange rates may apply to non-USD purchases» — то есть при покупках не в долларах применяются курсы Visa. Отдельной своей FX-комиссии карта не заявляет; в блоге Gnosis Pay упоминается «low nominal FX fee», но без суммы.
| Статья | Что указано |
|---|---|
| Плата за выпуск | Нет |
| Ежемесячная плата | Нет |
| Комиссия карты | Нет; для не-USD покупок могут применяться курсы Visa |
| Пополнение из других кошельков | $0 комиссии за депозит |
| Банкомат | В FAQ не раскрыт; в блоге Gnosis Pay упоминается комиссия за снятие без суммы; сама карта цифровая |
| Лимиты трат | «Spending limits may apply», суммы не опубликованы, лимиты видны в приложении |
| Валюта расчётов | USD |
Разберу, как это выглядит на трёх покупках — тех самых, ради которых криптокарты и берут.
Покупка в кафе в долларах. Ничего не происходит: карта цифровая, комиссии карты нет, кешбэк до 5% начисляется как начислялся бы на обычной карте. Это самый чистый сценарий — и именно его стоит выбирать для повседневных трат.
Покупка в кафе в валюте, отличной от доллара. Списывается долларовый баланс, а пересчёт идёт по курсу Visa. Это единственная плата, о которой вас могут предупредить, и это не навязанный сервисный сбор, а внешний курс конвертации. Сравнивайте его с тем, что даёт ваш кошелёк или биржа, — иногда разница заметна, иногда нет.
Вывод в банкомате. Здесь карта проигрывает: она цифровая, и в самой карточке FAQ раздел про банкоматы просто отсутствует. Упоминание «an ATM withdrawal fee» есть только в блоге Gnosis Pay и без цифры. Практически это значит, что снимать наличные этой картой — сценарий без опубликованной экономики. Если вам нужен кэш, закладывайтесь на этот пункт отдельно или пользуйтесь кошельком напрямую.
Кешбэк deserves отдельного абзаца, потому что «до 5%» звучит сильно. Он выплачивается в цифровом золоте (Tether Gold) и стейблкоинах, ежемесячно, и выплата может занять от 30 до 60 дней. То есть это не кэшбэк на карте, а медленное начисление токенов. Не все покупки входят в квалифицирующие: исключены транзакции из «excluded-category», незавершённые и возвращённые платежи, а также те, что превысили лимит. Действуют общие T&Cs. Ставку «до 5%» стоит читать именно как «до», а не как зарплату.
Как пополнять карту
Тут всё на удивление честно устроено — и это ровно то, за что криптокарты обычно критикуют.
- Средства лежат в вашем собственном кошельке, а не на счёте оператора: карта списывает прямо с баланса самохранимого кошелька.
- Пополнить можно с баланса MiniPay или из любого кошелька, и деньги становятся доступны сразу, по прибытии.
- За пополнение из внешних кошельков взимается $0.
- Вывод в местную валюту идёт через сторонних партнёров (third-party ramp partners).
Главная особенность — первая строка. Это не депозитный счёт и не «фиат на балансе в платёжном провайдере». Баланс остаётся у вас до момента оплаты, что полностью снимает главный риск криптокарт: запертый на стороне сервиса баланс, до которого у вас нет ключей. Но взамен появляется второй, прямо противоположный риск — теперь вы сами отвечаете за ключи.
Что важно знать про сети и монеты. По стартовым данным MiniPay работает с USDT, USDC и cUSD в сети Celo, но на самой странице эти монеты и сеть не перечислены. Это расхождение стоит держать в голове: ваша платформа может поддерживать больше, чем показано на странице, а может и меньше. Перед первой крупной отправкой проверьте адрес и сеть в самом приложении.
Два момента о пополнении, которые не уточняются в официальных источниках. Первый — кто платит комиссию сети (gas) при переводе. Стоимость on-chain перевода вашей депозита charge сама сеть, а не карточный провайдер, но на практике это всё равно расход: если в кошельке только USDT, а ETH для газа нет, отправка может не пройти. Второй — минимальная сумма пополнения; порог не указан. И третий, уже на выводе: комиссии вывода в местную валюту не заявлены, а через каких именно партнёров и с какими сроками — тоже.
И последнее, самое важное про вывод: карта дебетовая в смысле баланса — она тратит только то, что реально есть. Закрытие счета и судьба остатка на кошельке в публичных материалах не описаны.
Как платить каждый день
Ежедневный цикл здесь короткий, и это скорее плюс.
- Две обычные покупки в кафе. Прикладываете телефон или вводите карту в терминал. Конвертация — по курсу Visa, своей комиссии нет, кешбэк до 5% начисляется на квалифицирующие покупки.
- Оплата в приложении магазина. То же самое: цифровая Visa работает везде, где принимают Visa.
- Покупка онлайн. Работает стандартный механизм Visa, включая 3-D Secure, если магазин его запрашивает. Имейте в виду, что часть онлайн-магазинов сверяет адрес (AVS) и предпочитает карты, выпущенные в их стране, — иностранный BIN может дать отказ по формальным причинам.
- Снятие наличных. Проблемный сценарий, см. раздел о комиссиях: цифровая карта, комиссия не опубликована.
- Оплата в магазинах, где не принимают карты или принимают с трудом. Криптокарта тут бессильна — это карта, а не наличные.
Что облегчает быт: Apple Pay и Google Pay поддерживаются, и настройка занимает меньше минуты. То есть физическую карту вы не теряете по дороге, а платите телефоном, который у вас и так с собой. Чего нет: физического пластика, чехла, визиток, «флешки» в магазине. Если вы привыкли, что визитка лежит в кошельке и работает как запасной вариант, такого сценария здесь не предусмотрено.
Ещё две детали, которые всплывают в повседневной жизни. Во-первых, категории магазинов, где карта не сработает, официально не перечислены — но механика исключений косвенно подтверждается самим механизмом кешбэка, где есть «excluded-category» транзакции. Второе, и это спасает в неприятный момент: карту можно заморозить и разморозить мгновенно прямо в приложении. Потеряли телефон — пишете на адрес, указанный в FAQ, с темой «Lost Phone — Freeze Card».
И последний пункт, который пригодится не в магазине, а в следующем месяце: возврат средств. Возвраты обычно уходят обратно на исходную карту, но срок зависит от продавца и эмитента. Здесь важно не путать возврат покупки и возврат кешбэка — это разные вещи.
Что может пойти не так
Честный разбор проблем, упорядоченный от самого неприятного к наименее вероятному.
1. Закрытие программы. Это риск всей категории, и он не гипотетический. WaveCrest — эмитент Visa, поставлявший криптокарты брендам, — был приостановлен Visa в Европе в 2018 году, и все выданные им программы Visa были закрыты. В ноябре 2022 года Visa объявила, что прекратила глобальные соглашения с FTX, а дебетовая карта FTX US сворачивалась эмитентом. По типовому сценарию закрытия: сначала период уведомления, потом останавливаются траты и пополнения, затем вас просят вывести остаток. Один такой случай в 2026 году описан вторичным источником: новые пополнения прекратились 8 июля 2026 года, траты — 8 августа 2026 года (один источник, не подтверждено). Я не привожу это как факт о MiniPay — я показываю, как выглядит закрытие, когда оно случается.
2. Потеря ключей от кошелька. Раз баланс в вашем кошельке, то вы единственный, кто отвечает за их сохранность. Кто владеет приватным ключом или seed-фразой, тот и распоряжается средствами; seed-фраза из 12–24 слов — это незашифрованная форма ключа, и тот, кто её получил, восстановит кошелёк и потратит деньги. Восстановления по умолчанию у сети нет. Отдельно про посылку в неправильной сети: переводы в блокчейне необратимы, и депозит, ушедший в неподдерживаемую сеть или на адрес другой сети, может быть потерян или восстановлен вручную без гарантий. Плюс сюда же — подмена адреса в буфере обмена, фишинг и токены, отключённые по санкционным спискам: Tether говорит, что отключает токены в кошельках из списка OFAC и замораживает средства, связанные с противоправной деятельностью. То есть «стейблкоины не под цензурой» — миф.
3. Проверка личности и санкционные экраны. Национальность записывается и проверяется отдельно от места жительства, потому что санкционный скрининг и политика риска эмитента часто применяются к гражданству и стране рождения, а не только к адресу. В ЕС процедура due diligence включает имя, адрес, дату рождения, национальность и документы, проверку санкций, определение цели отношений и проверку на politically exposed person. Если проверку завершить не удалось, правила требуют воздержаться от операции, а где необходимо — закрыть отношения. Отсюда и жалобы на замороженные аккаунты.
4. Поддержка. И здесь нашлось самое слабое место. Официальной страницы отзывов о MiniPay найти не удалось. Для программного менеджера Gnosis Pay на Trustpilot (шведская страница) стоит 2.1 из 5 по 24 отзывам (прочитано 21 октября 2026 года). В жалобах упоминаются поддержка, проверка личности, переданная третьей стороне, и медленно разрешаемый спор по мошенничеству (сообщение пользователя, без дат). Канал поддержки — через приложение, отдельный email только для потерянного телефона; языки и часы работы не указаны. Механику разрешения споров можно собрать из практики: заморозить карту в приложении, посмотреть операции, написать в поддержку; возврат обычно уходит на исходную карту.
5. Отказы при оплате. Они случаются по техническим, не вашим причинам. Merchant может сверить адрес (AVS), а для иностранного BIN проверка обычно недоступна — и это даёт отказы. Часть торговцев не принимает prepaid- или иностранные BIN, потому что по BIN виден тип карты и страна выпуска. Отклонённая авторизация может оставить холд на средствах, который висит несколько дней (обычно до 7).
6. Отсутствие 2FA. Двухфакторная аутентификация в публичных материалах не заявлена. При этом базовые средства защиты у карты есть: мгновенная заморозка, лимиты трат, 3-D Secure, токенизированные мобильные кошельки. Но заморозка защищает от трат по карте — и не защищает от того, что кто-то переведёт средства из вашего кошелька.
7. Налоги. Вы не освобождены от них оттого, что карта цифровая. Налоговое ведомство США считает цифровые активы имуществом, и обмен их на товары, услуги, доллары или другие цифровые активы в общем случае даёт налогоруемую прибыль или убыток. Прибыль считается в местной валюте по справедливой рыночной стоимости на дату операции, то есть каждая оплата картой, питаемая криптовалютой, может оказаться отдельной реализацией. Я не даю налоговых или юридических консультаций — это разговор с вашим налоговым специалистом, но знать об этом лучше до первой крупной траты, а не после.
8. Регуляторный фон. MiCA — регулирование рынков криптоактивов ЕС; ESMA указывает, что оно вступило в силу в июне 2023 года. Правила по токенам, привязанным к активам, и электронным денежным токенам применялись с 30 июня 2024 года, остальные положения, включая правила для криптопровайдеров (CASP), — с 30 декабря 2024 года. Электронные денежные токены могут выпускать только кредитная или электронная денежная институция. Переходный период MiCA позволяет провайдерам работать до 1 июля 2026 года или до получения лицензии. Отдельно: карта — это платёжная услуга, регулируемая отдельно (электронные деньги или закон о платёжных услугах); MiCA покрывает крипточасть. Поэтому криптокарта часто опирается сразу на две лицензии.
Что взять вместо
Если MiniPay для вас не подходит, у неё есть конкуренты — с разными компромиссами и разной степенью открытости.
TokenPocket — 5,2 из 10. Виртуальная карта на Arbitrum, дебетная карта Visa для списка европейских стран (например, Германия, Франция, Испания, Швейцария) и Mastercard для Австралии, Канады, Гонконга, Японии, Тайваня, Новой Зеландии, Сингапура, Южной Кореи, Великобритании и других; Америка заявлена «planned for Q2 2025». Балансы в EUR24 и USD24. Плата за создание NFT частично покрывается TokenPocket, пользователь платит «small portion» (сумма не указана); «Apart from these, TP Card does not charge any additional fees». Но есть 1% комиссия за депозит криптовалюты на карту — её позже обещают вернуть через вознаграждения и сниженные комиссии. Кешбэк не заявлен. Монеты и сети в FAQ не перечислены.
Stablepay — 4,7 из 10. Страна не указана, но условия требуют, чтобы пользователь не был в списках OFAC SDN или Foreign Sanctions Evaders и не находился в странах под комплексными санкциями США или другими применимыми санкциями (Section 5.2.7); Россия и Беларусь не названы. Компания базируется в США, а политика конфиденциальности охватывает резидентов США, ЕС/ЕЭЗ, Великобритании, Швейцарии, Исландии, Лихтенштейна, Норвегии и Калифорнии. Карта принимается у продавцов по всему миру, баланс конвертируется в местную валюту на кассе. Карты выпускают и ведут сторонние эмитенты; в условиях перечислены Spend Card Terms, Prepaid Card Terms и Card Authorized User Terms. Виртуальная или физическая, Visa или Mastercard — не указано. Комиссия перевода варьируется в зависимости от способа, назначения и участия третьих сторон и раскрывается до подтверждения перевода (Section 2.1.8), но ставок нет. Балансы в «digital dollars and supported currencies», пополнение через ACH, SEPA, Pix и SPEI через лицензированных партнёров; доступность, сроки и комиссии зависят от страны.
Bitget — 5,9 из 10. Доступна в 50+ странах и регионах, включая ЕЭЗ, Великобританию, Аргентину, Бразилию, Японию, Сингапур, Южную Африку, Пакистан, Бангладеш; «more regions opening soon». Россия не указана. Виртуальная карта, физическая доступна в Сингапуре, Южной Корее, Японии, Вьетнаме, Малайзии, Тайване, Австралии, Таиланде и Филиппинах. Без годовой платы, без месячной платы за карту, без наценки за проценты. Соблазн — в кешбэке «Assetback»: 2% базово для всех держателей карты и до 3% после порога месячных трат, выплата в BTC, золоте, акциях США или USDC (смена раз в календарный месяц). Но честная деталь: обычно после того, как месячные траты достигают $200–$400, Assetback покрывает расходы на пополнение и конвертацию, а за превышением применяются стандартные комиссии. То есть «бесплатно» — только до порога. Пополнение: USDT, USDC, ETH, SOL.
| MiniPay | TokenPocket | Stablepay | Bitget | |
|---|---|---|---|---|
| Оценка | 6,4 / 10 | 5,2 / 10 | 4,7 / 10 | 5,9 / 10 |
| Формат | Только цифровая | Виртуальная | Не указан | Виртуальная и физическая |
| Плата за выпуск | Нет | Частично покрыта, сумма не указана | Не указана | Не указана |
| Ежемесячная плата | Нет | Нет | Не указана | Нет |
| Ключевая комиссия | Курсы Visa для не-USD | 1% на депозит, обещан возврат | Переменная, ставок нет | Стандартные после порога трат |
| Кешбэк | До 5% золотом и стейблкоинами | Не заявлен | Не заявлен | 2% базово, до 3% |
| Страны | Список не опубликован | ЕС и список стран | Список не указан | 50+ стран и регионов |
Общая картина честная: MiniPay выигрывает по стоимости владения и проигрывает по удобству и определённости. TokenPocket и Bitget дают более понятную географию, но взимают либо плату за выпуск, либо комиссию за пополнение. Stablepay — самое строгое по санкционным условиям и самое непрозрачное по цифрам. Если вам важна предсказуемость расходов больше всего, MiniPay — лучший из четырёх; если важна возможность получить пластик, Bitget — единственный из списка, кто предлагает физическую карту в ряде стран.
Кому я бы посоветовал MiniPay
Посоветовал бы — трем категориям людей.
- Владельцам самохранимого кошелька, которые уже тратят стейблкоины картой. Если кошелёк у вас уже есть, монеты уже на месте, а покупки уже идут — переход почти безболезненный: нулевая комиссия, кешбэк до 5%, мгновенная заморозка. Это ровно тот случай, под который карта сделана.
- Тем, кто уехал из России и ищет карту иностранного эмитента. Именно эта задача стоит за спросом на криптокарты, и именно здесь MiniPay выглядит честно: эмитент — Monavate Ltd под надзором FCA и UAB Monavate под разрешением Банка Литвы, лицензия Visa Europe, а не мутная структура без адреса.
- Тем, кому не нужны наличные и физический пластик. Цифровая карта плюс Apple Pay и Google Pay закрывают почти весь бытовой чек. Возить карту в кошельке и бояться её потерять — тоже не придётся.
Не посоветовал бы — в трёх случаях.
- Тем, кто держит на этой карте деньги, на которые рассчитывает по году вперёд. Кешбэк выплачивается через 30–60 дней, поддержка идёт через приложение без заявленных часов и языков, а репутация программного менеджера — 2.1 из 5 по 24 отзывам. Это не катастрофа, но и не уровень сервиса, на котором строят финансовые планы.
- Тем, кто часто снимает наличные. Банкоматы в FAQ не раскрыты, комиссия упоминается без суммы, а сама карта цифровая. Если кэш — часть вашей жизни, этот пункт делает карту неудобной.
- Тем, кто не готов взять на себя риски самохранения. Баланс лежит у вас, а не у сервиса — это честно и правильно, но вместе с этим уходят все гарантии банковского счёта: нет страхования вкладов, нет отдельной защиты средств электронного кошелька, нет встроенного восстановления, если ключ потерян.
И главный практический вывод: проверьте вкладку карты в приложении до того, как переведёте туда деньги. Это занимает две минуты и снимает половину всех вопросов — потому что единственный официальный критерий доступности, который вообще существует, это появившийся онбординг. А дальше смотрите на три цифры: сколько у вас в кошельке, в какой сети лежит ваш USDT и за какой месяц придёт кешбэк. Остальное — детали, которые приятно удивляют, но ни одна из них не спасёт вас, если карта вам не выдали.
Часто задаваемые вопросы
MiniPay что это такое?
MiniPay — это цифровая карта Visa, которая тратит деньги прямо с вашего самохранимого криптокошелька. Криптовалюта не конвертируется и не зачисляется на платёжный счёт: баланс остаётся в кошельке до момента оплаты, а карта даёт к нему доступ. Расчёты идут в долларах, платы за выпуск и ежемесячной платы нет. Приложение выпускает Opera, программным менеджером карты выступает Gnosis Pay.
MiniPay какой это банк?
Это не банк. Компания Gnosis Pay прямо оговаривает, что не является банком и не является регулируемым платёжным провайдером. Карты выпускают две организации: Monavate Ltd — эмитент электронных денег из Англии и Уэльса под надзором FCA с номером FRN 901097, и UAB Monavate из Литвы с разрешением Банка Литвы LB002139. Обе работают по лицензии Visa Europe Limited. Кошелёк держит Blueboard Limited, также Opera.
Работает ли MiniPay в России?
Официально это неизвестно. Ни Россия, ни Беларусь в публичных материалах не упоминаются, а список поддерживаемых стран не опубликован вовсе — есть только описание регионов: европейская экономическая зона, Африка, Латинская Америка и Юго-Восточная Азия. Проверять надо практически: если страна поддерживается, онбординг появляется во вкладке карты в приложении.
Нужна ли физическая карта?
Нет, и это осознанное ограничение. Карта существует только в приложении, доставки нет. Вместо неё вы привязываете виртуальную карту к Apple Pay или Google Pay — настройка занимает меньше минуты, и платите вы телефоном. Если вам нужна визитка в кошельке или снятие наличных в банкомате, этот сценарий карта не закрывает.
Сколько стоит MiniPay?
Нисколько. Платы за выпуск нет, ежемесячной платы нет, комиссии карты нет, пополнение из других кошельков стоит $0. Единственное, о чём предупреждает сама компания: «MiniPay charges no card fee, but Visa exchange rates may apply to non-USD purchases». То есть при покупках не в долларах вы платите курсом Visa, и своей отдельной FX-комиссии карта не заявляет.
Как получить MiniPay карту?
Установите приложение MiniPay wallet, заведите самохранимый кошелёк, пройдите проверку личности и дождитесь онбординга во вкладке карты — он появляется только в поддерживаемых странах. Конкретный перечень документов и возрастные требования приложение определяет само, исходя из страны и требований программы карты; в публичных материалах они не перечислены. Привязка к Apple Pay или Google Pay — последний шаг, и делается она меньше чем за минуту.
Как пополнить MiniPay?
Переводом из любого кошелька или с баланса самого MiniPay — деньги доступны сразу, по прибытии, комиссия за депозит $0. В самой карте тратятся монеты и сети, поддерживаемые вашим кошельком; по стартовым данным сервиса это USDT, USDC и cUSD в сети Celo, но на странице они не перечислены. Обязательно проверьте сеть перед отправкой: перевод в неправильной сети необратим.
Какой кешбэк у MiniPay и когда его платят?
До 5% на квалифицирующиеся покупки, и это «до», а не фиксированная ставка. Выплата идёт не деньгами на карту, а цифровым золотом Tether Gold и стейблкоинами, ежемесячно, и может занять от 30 до 60 дней. Не все покупки подходят: исключены транзакции из исключённых категорий, незавершённые и возвращённые платежи, а также превысившие лимит.
Можно ли доверять MiniPay?
Здесь важно разделить две части. Эмитенты названы и лицензированы: Monavate Ltd под FCA (FRN 901097) и UAB Monavate под разрешением Банка Литвы LB002139, карты выпускаются по лицензии Visa Europe. Отдельной странички с отзывами о самом MiniPay найти не удалось; для программного менеджера Gnosis Pay на Trustpilot указано 2.1 из 5 по 24 отзывам, с жалобами на поддержку и медленные споры по мошенничеству.
Почему MiniPay может не работать?
Самая частая причина — ваша страна просто не поддерживается, и тогда во вкладке карты нет онбординга. Дальше: проверка личности не завершена, что по правилам ЕС влечёт отказ от операции и закрытие отношений; пополнение ушло в неподдерживаемую сеть, и перевод необратим; при онлайн-оплате магазин сверяет адрес, а для иностранного BIN такая проверка обычно недоступна, что даёт отказ; либо сработали лимиты трат, которые видны в приложении, но суммы не публикуются.
Можно ли вывести деньги с MiniPay на обычную карту?
Да, вывод в местную валюту предусмотрен, но он идёт через сторонних партнёров — third-party ramp partners. Комиссии за такой вывод публично не заявлены, как не заявлены сроки и список партнёров, поэтому точный ответ вы получите только в приложении. Учтите также, что карта тратит исключительно доступный баланс, так что сначала нужно положить средства туда, а уже потом тратить.
Устройство карты к криптокошельку – Лучшие криптокарты
Content created by the «Лучшие криптокарты» team